Optionen vs. Perpetuals
Optionen und Perpetuals verschaffen Ihnen beide ein gehebeltes Exposure auf einen Basiswert. Sie tun dies jedoch auf grundlegend unterschiedliche Weise, mit unterschiedlichen Risikoprofilen, unterschiedlichen Kosten und einem gegensätzlichen Verhältnis zur Volatilität.
Diese Seite stellt die Unterschiede visuell dar, damit Sie ein Gespür dafür entwickeln, wann welches Instrument sinnvoll ist.
Das Pfadproblem
Der wichtigste Unterschied überhaupt: Optionen sind pfadunabhängig, Perps sind pfadabhängig.
Die GuV eines Optionskäufers bei Verfall hängt nur davon ab, wo der Preis des Basiswerts am Ende steht. Es spielt keine Rolle, ob der Preis zwischendurch um 50 % eingebrochen ist, solange er sich bis zum Verfall wieder erholt.
Ein Perp-Halter hat diesen Luxus nicht. Da Perps einen Liquidationspreis haben, kann ein vorübergehender Drawdown zu einem dauerhaften Verlust werden. Der Pfad, den der Preis nimmt, ist genauso wichtig wie das Ziel.
Optionen interessiert, wo Sie am Ende stehen. Perps interessiert jeder einzelne Schritt auf dem Weg dorthin.
Warum der Pfad zählt
Bei einem Perp hinterlegen Sie Margin (Sicherheiten), um eine gehebelte Position zu eröffnen. Übersteigt der unrealisierte Verlust der Position Ihre Margin, werden Sie liquidiert: Die Position wird zwangsweise geschlossen, und Ihre Margin ist verloren. Selbst wenn sich der Preis sofort wieder erholt, existiert Ihre Position nicht mehr.
Bei einer Option ist Ihr maximaler Verlust die gezahlte Prämie. Es gibt keinen Margin Call, keinen Liquidationsauslöser, keinen erzwungenen Ausstieg. Der Preis kann während der Laufzeit der Option beliebig stark schwanken, an Ihrer Auszahlung bei Verfall ändert das nichts.
Long-Volatilität vs. Short-Volatilität
Diese Pfadabhängigkeit führt zu einem grundlegenden Unterschied darin, wie sich die beiden Instrumente zur Volatilität verhalten.
Optionen: Long-Volatilität
Große Bewegungen helfen Ihnen
- Konvexe Auszahlung: Gewinne beschleunigen sich, Verluste sind begrenzt
- Höhere Volatilität = höherer Optionswert
- Drawdowns während des Trades beeinflussen die finale GuV nicht
- Sie zahlen feste Kosten (Prämie) für diesen Schutz
- Die Zeit arbeitet gegen Sie (Theta-Zerfall)
Perps: Short-Volatilität
Große Bewegungen schaden Ihnen
- Lineare Auszahlung mit Abgrund: Gewinne und Verluste skalieren gleich bis zur Liquidation
- Höhere Volatilität = höhere Wahrscheinlichkeit, die Liquidationsgrenze zu erreichen
- Ein einziger schlechter Drawdown kann den Trade endgültig beenden
- Sie zahlen laufende Kosten (Funding Rate)
- Die Zeit ist neutral (kein Verfall), aber Funding summiert sich auf
Die Payoff-Formen sprechen für sich
Die Payoff-Kurve der Option biegt sich zu Ihren Gunsten: Gewinne wachsen schneller als Verluste. Das ist Konvexität.
Der Perp-Payoff ist eine gerade Linie, die bei der Liquidation endet. Keine Kurve, keine Biegung, kein Schutz.
Konvexität ist der Unterschied
Ein Optionskäufer profitiert von großen Bewegungen. Ein Perp-Halter fürchtet große Bewegungen. Gleicher Basiswert, entgegengesetztes Volatilitäts-Exposure. Für die Kurve der Option zahlen Sie die Prämie.
Fallstudie: Der GME-Trade von Roaring Kitty

Roaringkitty made like mid 9 figs no? Is there a single meme coin outside of trump that someone cashed that lol

Imo - @TheRoaringKitty is a great example here on where options shine vs perps. If you were to model Roaring Kittys GME trade on equity perps (assuming no funding, no fees, etc) he'd have gotten liquidated within 40 days. Embedded leverage was ~7-13x (S/prem on $8 calls) If he Show more
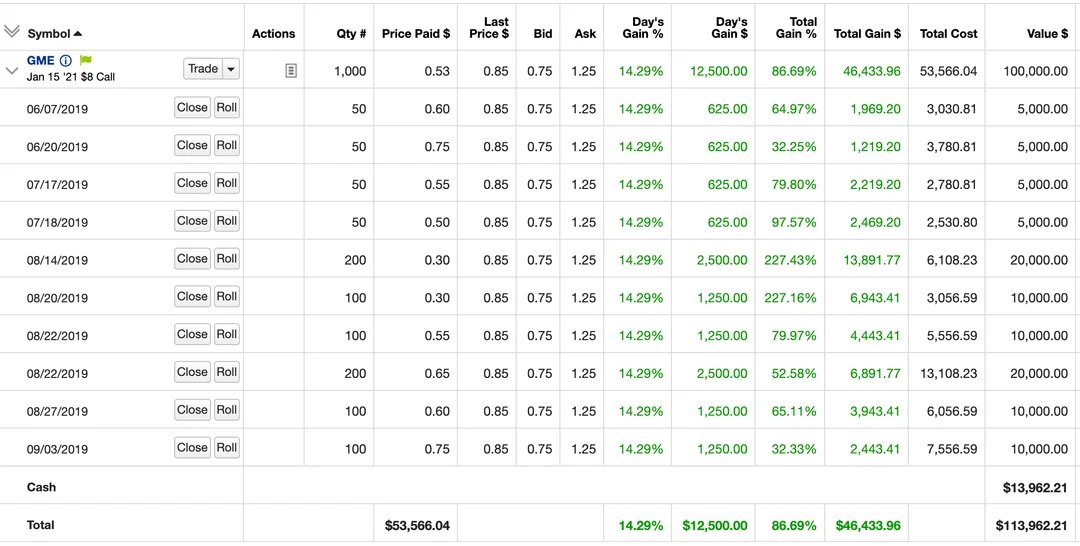
Das ist Pfadabhängigkeit in der Praxis. DFV (Roaring Kitty) hielt tief aus dem Geld (OTM) liegende Call-Optionen auf GameStop mit erheblichem eingebettetem Hebel (~10x). Der Aktienkurs war vor dem finalen Squeeze extrem volatil, mit Drawdowns, die eine gehebelte Perp-Position gleich mehrfach ausgelöscht hätten.
Den Optionen war der Pfad jedoch egal. Für sie zählte nur, wo GME bei Verfall stand.
Das folgende Diagramm verwendet tatsächliche wöchentliche GME-Schlusskurse von Juni 2019 bis Februar 2021. Passen Sie Hebel und Funding Rate an, um zu sehen, wann ungefähr eine Perp-Position liquidiert wird und was DFVs Optionen stattdessen eingebracht haben.
Greeks sind nichts anderes als präzises Funding
Wenn Sie bereits verstehen, wie Perp-Funding funktioniert, haben Sie ein Gespür dafür, was die Greeks messen. Die Greeks sind kein separates Konzept, sondern ein präziseres Vokabular für Dynamiken, mit denen Perp-Trader ohnehin umgehen.
| Greek | Was es misst | Perp-Entsprechung |
|---|---|---|
| Theta | Tägliche Kosten für das Halten der Option | Funding Rate: periodische Kosten für das Halten des Perps |
| Delta | Preissensitivität gegenüber dem Basiswert | Positionsgröße: 1 Perp = Delta von 1 |
| Gamma | Wie sich Delta mit dem Preis ändert | Keine Entsprechung (das ist der Vorteil) |
| Vega | Sensitivität gegenüber Volatilitätsänderungen | Sensitivität gegenüber Verschiebungen der Funding Rate |
Der entscheidende Unterschied: Gamma
Funding auf einen Perp ist wie das Zahlen von Theta auf eine Option. Beides sind laufende Kosten für das Halten einer gerichteten Position.
Bei Optionen erhalten Sie jedoch für das gezahlte Theta etwas Wertvolles zurück: Gamma. Gamma bedeutet, dass Ihre effektive Positionsgröße wächst, wenn sich der Trade zu Ihren Gunsten entwickelt, und schrumpft, wenn er sich gegen Sie bewegt. Das ist die Konvexität in der Payoff-Kurve. Ihre Gewinner wachsen automatisch weiter, Ihre Verlierer verblassen automatisch.
Bei Perps zahlen Sie Funding, aber Ihre Positionsgröße bleibt fix. Keine Konvexität. Kein Gamma. Nur eine gerade Linie mit einem Abgrund am Ende.
Theta ist die Miete. Gamma ist das, was Sie mieten. Perp-Funding ist Miete für eine gerade Linie. Die Optionsprämie ist Miete für eine Kurve.
Perps vs. Spot
Bevor man Optionen mit Perps vergleicht, hilft es zu verstehen, was ein Perp eigentlich ist: synthetischer Spot mit eingebautem Hebel.
Spot
Den Vermögenswert besitzen
- Volles Kapital gebunden ($100k für 1 BTC bei $100k)
- Keine Liquidation, keine Margin Calls
- Keine laufenden Kosten
- Einfachste Form des Exposures
Perpetual
Synthetischer Spot + Hebel
- Nur ein Bruchteil des Kapitals gebunden ($10k bei 10x)
- Liquidation, wenn sich der Preis gegen Sie bewegt
- Laufende Funding-Zahlungen
- Kapitaleffizient, aber pfadabhängig
Option
Konvexes Exposure
- Nur die Prämie ($10 für einen ATM-Call)
- Keine Liquidation, maximaler Verlust ist die Prämie
- Zeitwertverfall mindert den Wert täglich
- Kapitaleffizient mit eingebautem Schutz
Ein Perp ist im Wesentlichen ein Margin-Kredit auf den Basiswert. Sie leihen sich den Großteil des Positionswerts und zahlen darauf Zinsen über die Funding Rate. Der Funding-Mechanismus hält den Perp-Preis am Spot verankert: Wenn der Perp mit Aufschlag handelt, ist das Funding positiv (Longs zahlen an Shorts), was Arbitrage zurück zur Parität anreizt.
Wann welches Instrument
| Szenario | Instrument | Warum |
|---|---|---|
| Hohe Überzeugung, volatiler Pfad erwartet | Optionen | Drawdowns überstehen, von der Volatilität profitieren |
| Geringe Überzeugung, Sie wollen sondieren | Optionen | Definiertes Risiko, größere Positionen ohne Angst vor Liquidation |
| Hohe Überzeugung, niedrige Vol erwartet | Perps | Günstigerer Carry, wenn Funding niedrig ist und keine großen Drawdowns auftreten |
| Kurzfristiges Scalping | Perps | Lineare GuV, kein Zeitwertverfall bei kurzer Haltedauer |
| Absicherung bestehender Spot-Bestände | Perps oder Optionen | Perps für lineare Hedges, Optionen für Tail-Schutz |
| Earnings-/Event-Trades | Optionen | Konvexität fängt überdurchschnittliche Bewegungen ein |
| Rendite-/Ertragsgenerierung | Short-Optionen | Prämie aus dem Theta-Zerfall vereinnahmen |
Kein Entweder-oder
Die meisten erfahrenen Trader nutzen beides. Perps für kurzfristige gerichtete Trades, bei denen der Pfad vorhersehbar ist. Optionen für längerfristige Positionen, Event-Trades oder immer dann, wenn der Pfad unsicher ist. Die Instrumente ergänzen sich.
Siehe auch
- Greeks-Überblick - Was die Greeks messen
- Implizite Volatilität - Warum die IV Optionspreise bestimmt
- Vol-Regime - Wann Volatilität ansteigt und abflacht
- Lektion 1: Was ist eine Option? - Mit den Grundlagen beginnen